Klarna: Slimmer met je geld

- 12.19K Reviews
- 4,5
- Downloads
- 50.000.000+
Onze kijk op Klarna: Slimmer met je geld van Appgk
Ik gebruik Klarna vooral als een plek om mijn uitgaven en winkelvoordelen bij elkaar te houden, niet als vervanging voor mijn bankapp. Dat onderscheid is belangrijk: deze financiële app draait om winkelen, betalingen en overzicht rond aankopen. De combinatie kan handig zijn als je regelmatig online bestelt, maar vraagt ook om een beetje discipline. Wie Klarna alleen installeert voor een losse cashbackactie, zal er waarschijnlijk minder aan hebben dan iemand die het bewust in zijn vaste winkelroutine inpast.
Een winkelgerichte financiële app, geen complete bankvervanger
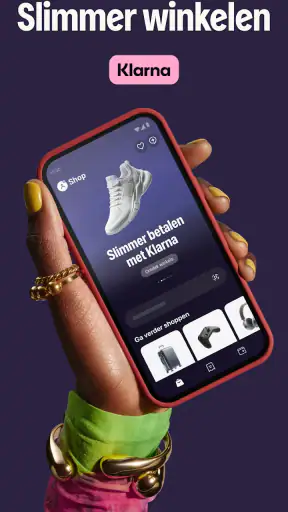
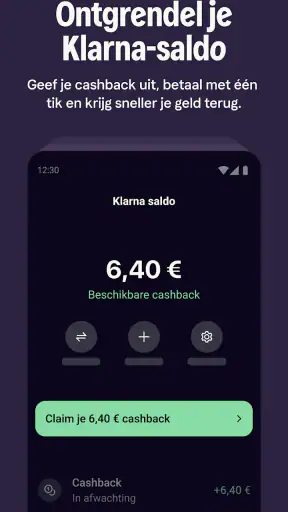
Klarna: Slimmer met je geld is ontwikkeld door Klarna Bank AB (publ) en is gratis te downloaden. De app is bedoeld voor financiële taken rond winkelen: geld beheren, cashback verdienen, klantenkaarten bewaren en Klarna Card ontdekken. Dat klinkt breed, maar ik zou de app het best zien als een aanvullende financiële gereedschapskist. Voor mijn dagelijkse betaalrekening, vaste lasten en diepgaande budgetplanning blijf ik liever ook mijn gewone bankapp gebruiken.
De aantrekkingskracht zit juist in het samenbrengen van dingen die anders verspreid raken. Een aankoop, een winkelvoordeel en een klantenkaart horen vaak bij dezelfde winkelervaring; Klarna probeert die onderdelen op één plek bereikbaar te maken. Daardoor kan de app nuttig zijn vóór een aankoop, wanneer je een voordeel wilt controleren, én erna, wanneer je je financiële activiteit wilt nalopen. Verwacht alleen niet dat het automatisch al je geldzaken inzichtelijk maakt op dezelfde manier als een uitgebreide huishoudboekje-app.
De app heeft een gemiddelde beoordeling van 4,5 uit ongeveer twee miljoen beoordelingen en is meer dan vijftig miljoen keer geïnstalleerd. Dat wijst op een grote gebruikersbasis, maar zegt niet dat iedere functie voor iedereen even relevant is. Mijn advies is om je keuze niet alleen op populariteit te baseren: vraag jezelf vooral af of je Klarna vaak genoeg gebruikt om een aparte winkel- en betaalomgeving bij te houden.
Waar de huidige versie vooral waarde biedt
In versie 26.39.296 presenteert Klarna zich als een app met meerdere samenhangende onderdelen, in plaats van alleen een manier om een betaling af te handelen. De genoemde versie is een momentopname van de huidige uitgave; op zichzelf vertelt een versienummer niet welke onderdelen recent zijn veranderd. Wat voor mij telt, is hoe de functies samen kunnen passen in een herkenbare routine: eerst een winkel of aankoop bekijken, vervolgens beschikbare voordelen meenemen en later terugkijken op wat je hebt uitgegeven.
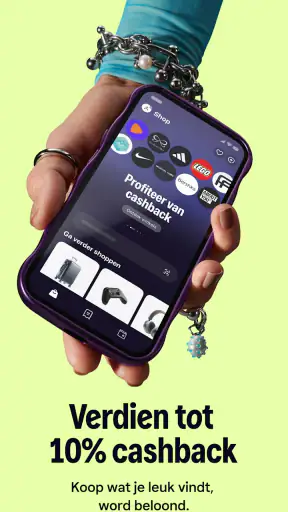
Cashback is aantrekkelijk, maar ik behandel het als een extraatje en niet als een reden om meer te kopen. Een praktische aanpak is om eerst te bepalen wat je nodig hebt en pas daarna te kijken of er via de app een voordeel beschikbaar is. Zo blijft de besparing ondergeschikt aan je aankoopbeslissing. Als je anders iets koopt dat je niet van plan was te kopen, is de cashback geen echte winst.
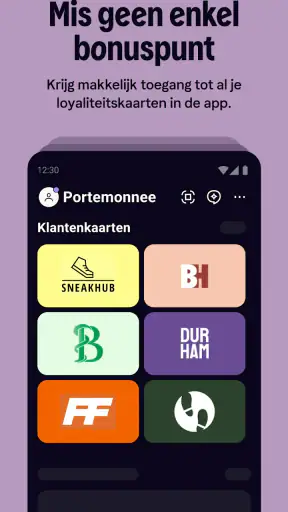
Ook het bewaren van klantenkaarten kan kleine dagelijkse rompslomp wegnemen. Ik vind dit vooral bruikbaar als je geregeld bij dezelfde winkels komt en anders tussen een volle portemonnee en losse winkelapps moet schakelen. Het voordeel is minder groot als je maar een paar klantenkaarten hebt of al een vaste digitale portemonnee gebruikt waar je tevreden mee bent. In dat geval kan een extra plek voor dezelfde kaarten juist voor versnippering zorgen.
Een realistische winkelroutine
Stel dat ik na mijn werk nog iets nodig heb en online een bestelling wil plaatsen. Ik open Klarna om te bekijken of de aankoop binnen mijn gebruikelijke winkelroutine past, controleer of er een relevant voordeel is en gebruik mijn opgeslagen klantenkaart als die van toepassing is. Daarna neem ik de tijd om de betaling en de aankoop bewust te volgen, in plaats van cashback als een automatische korting te zien. Dat is een klein proces, maar het voorkomt dat winkelvoordelen de aandacht afleiden van wat ik werkelijk wilde uitgeven.
Een tweede nuttige situatie is het nalopen van een aankoop nadat de eerste impuls voorbij is. Een app die aankopen en winkelgerichte financiële functies samenbrengt, kan je helpen om aandachtiger te blijven bij wat je hebt gedaan. Ik zou daarbij niet aannemen dat een overzicht automatisch gelijkstaat aan een volledig budgetplan. Wie wil weten hoeveel er naar boodschappen, huur, vervoer en abonnementen gaat, heeft mogelijk een aparte bankfunctie of budgetapp nodig die dat doel expliciet ondersteunt.
De beste onderdelen van Klarna: Slimmer met je geld
Waar je rekening mee moet houden bij Klarna: Slimmer met je geld
Wat de versiegeschiedenis wel en niet vertelt
Klarna werd uitgebracht op 28 maart 2017 en is sindsdien uitgegroeid tot een gevestigde app. De huidige versie laat zien dat het product doorontwikkeld wordt, maar zonder concrete wijzigingsinformatie kan ik niet betrouwbaar zeggen welke functie in welke update is toegevoegd of verbeterd. Ik maak daarom onderscheid tussen wat nu als kern van de app naar voren komt en wat ik alleen als mogelijke toekomstige ontwikkeling zou kunnen zien.
Voor bestaande gebruikers is de praktische vraag niet alleen of een nieuw versienummer beschikbaar is, maar of hun dagelijkse gebruik er echt beter van wordt. Als je de app vooral opent om een aankoop te volgen of een klantenkaart te gebruiken, let dan na updates op veranderingen in die specifieke stappen. Controleer ook of je opgeslagen gegevens en instellingen nog logisch zijn ingericht. Dat is nuttiger dan ervan uitgaan dat elke update automatisch een grote nieuwe mogelijkheid oplevert.
De app is geschikt voor apparaten met Android 9 of hoger. Op iOS kan de beschikbaarheid en compatibiliteit afhangen van de actuele versie in de betreffende winkel. Omdat Klarna financiële functies biedt, is het verstandig om je toestel en apps bijgewerkt te houden en je telefoon te beveiligen met een toegangscode of biometrische vergrendeling. Dat zijn geen bijzondere Klarna-instellingen, maar wel goede gewoonten wanneer je financiële informatie op een mobiel apparaat gebruikt.
Waar Klarna verschilt van de gebruikelijke alternatieven
Een gewone bankapp is doorgaans de vanzelfsprekende plek voor saldo, overschrijvingen en betaalrekeningzaken. Een budgetapp is meestal sterker in het plannen van categorieën en het volgen van huishoudelijke uitgaven. Een digitale portemonnee richt zich vooral op het bewaren van betaalmiddelen of kaarten. Klarna neemt een andere positie in: het koppelt financiële handelingen aan winkelen, cashback en klantenkaarten. Dat maakt de app doelgerichter voor shoppers, maar niet automatisch beter voor iedere financiële taak.
Wil je de volledige review niet lezen?
Als je al tevreden bent met de betaal- en budgetfuncties van je bank, kan Klarna een aanvulling zijn in plaats van een centrale app. Dat is vaak de verstandigste vergelijking: niet “welke app vervangt alles?”, maar “welke app maakt een terugkerende handeling eenvoudiger?” Voor klantenkaarten kan een bestaande digitale portemonnee voldoende zijn. Voor diepgaande uitgavenanalyse is een budgettool waarschijnlijk geschikter. Klarna is het meest logisch wanneer je de winkelgerichte combinatie daadwerkelijk gebruikt.
De naam Klarna Card kan interesse wekken, maar ik zou de app niet uitsluitend installeren op basis van die vermelding. Beoordeel eerst welke kaartoptie voor jou beschikbaar is en welke voorwaarden daarbij horen voordat je die als onderdeel van je betaalroutine kiest. Een kaart is alleen praktisch als de manier waarop je ermee betaalt past bij je eigen gewoonten en je betalingen overzichtelijk blijven. Neem dus de tijd om de details in de app te bekijken in plaats van een productnaam als een volledige uitleg te behandelen.
Screenshots
De kleine fricties die je vooraf moet meewegen
Het grootste aandachtspunt is dat gemak en uitgeven dicht bij elkaar kunnen komen te liggen. Een app die winkelen en financiële mogelijkheden samenbrengt, kan het makkelijker maken om een aankoop af te ronden. Ik probeer daarom eerst mijn budget of behoefte vast te stellen en pas daarna de betaalopties te bekijken. Die volgorde houdt de controle bij mij, in plaats van bij de verleiding van een snelle checkout of een voordeel dat op dat moment aantrekkelijk lijkt.
Een tweede beperking is dat meerdere apps voor vergelijkbare taken verwarring kunnen veroorzaken. Als je klantenkaarten al elders bewaart en cashback bij een andere dienst volgt, moet je zelf kiezen waar je actuele informatie bijhoudt. Anders kost het zoeken naar een kaart of voordeel meer tijd dan het oplevert. Mijn tip is om één hoofdplek te kiezen voor klantenkaarten en na een paar weken eerlijk te beoordelen of Klarna daarin echt een rol heeft gekregen.
Ook de verwachtingen rond geldbeheer verdienen nuance. De korte omschrijving van een app kan de indruk wekken dat alle financiële behoeften onder één dak vallen, maar mijn gebruiksadvies is beperkter: behandel Klarna als hulpmiddel voor winkelgerelateerde geldzaken en blijf je reguliere bankomgeving gebruiken voor wat die beter doet. Als je geen Klarna-aankopen doet, geen klantenkaarten wilt bewaren en niet op cashback let, is er weinig reden om nog een financiële app aan je telefoon toe te voegen.
Voor wie de app wel en niet past
Ik zou Klarna aanraden aan mensen die geregeld online winkelen, hun aankopen graag op één herkenbare plek volgen en waarde hechten aan het bewaren van klantenkaarten. De app kan ook passen bij iemand die cashback wil meenemen zonder daar een aparte verzameling winkelapps voor te gebruiken. De belangrijkste voorwaarde is dat je voordelen bewust inzet en niet meer koopt om ze te benutten.
Ik zou eerder voor een andere oplossing kiezen als je vooral een volledig overzicht van al je bankrekeningen zoekt, je uitgaven per categorie nauwkeurig wilt plannen of zo min mogelijk financiële apps wilt gebruiken. Ook wie gevoelig is voor impulsaankopen kan beter eerst nadenken over de invloed van een winkelgerichte betaalomgeving. Dat betekent niet dat de app ongeschikt is, maar wel dat gemak alleen waarde heeft als je de controle over je aankoopbeslissingen behoudt.
De app heeft de leeftijdsclassificatie PEGI 3 en is gratis. Die classificatie zegt iets over de geschiktheid volgens de leeftijdsindeling, niet over de vraag of iedere functie voor elk kind of huishouden passend is. Bij financiële apps blijft begeleiding belangrijk wanneer een jongere een toestel gebruikt waarop aankopen of betaalmogelijkheden toegankelijk zijn. Voor volwassenen is vooral van belang dat ze zelf begrijpen welke functies ze gebruiken en hun account zorgvuldig beveiligen.
Wat ik bij verdere ontwikkeling in de gaten zou houden
Omdat Klarna al langere tijd bestaat en een actuele versie heeft, verwacht ik als gebruiker vooral dat de verschillende onderdelen prettig op elkaar blijven aansluiten. Ik zou letten op hoe makkelijk het is om tussen winkelvoordelen, klantenkaarten en financiële informatie te navigeren, en of de app duidelijk maakt welke stap ik daadwerkelijk moet nemen. Dat zijn aandachtspunten voor toekomstige versies, geen beweringen over veranderingen die al hebben plaatsgevonden.
Ik zou ook willen zien dat de winkelgerichte functies overzichtelijk blijven zonder dat ze mijn gewone financiële routines verdringen. De beste ontwikkeling zou voor mij niet simpelweg méér onderdelen zijn, maar een heldere ervaring waarin ik snel kan bepalen wat relevant is en wat ik kan negeren. Als je de app al gebruikt, beoordeel updates dan aan de hand van jouw eigen vaste taken. Als je nieuw bent, begin met één functie en voeg pas meer toe wanneer die eerste echt tijd of moeite bespaart.
Mijn eindoordeel is positief, met een duidelijke kanttekening: Klarna is vooral handig als winkelgerichte aanvulling, niet als universeel financieel commandocentrum. Ik vind de combinatie van cashback en klantenkaarten aantrekkelijk voor mensen die regelmatig shoppen en hun aankopen bewust willen beheren. Wie vooral een bankapp of uitgebreid budgetoverzicht zoekt, kan beter bij een meer gespecialiseerde oplossing blijven. Gebruik Klarna met een vooraf bepaald budget, kies één plek voor je klantenkaarten en zie cashback als bonus. Zo haal je er praktische waarde uit zonder dat de app je aankoopkeuzes gaat bepalen.
Veelgestelde vragen over Klarna: Slimmer met je geld
Wat is Klarna: Slimmer met je geld en wat kun je ermee doen?
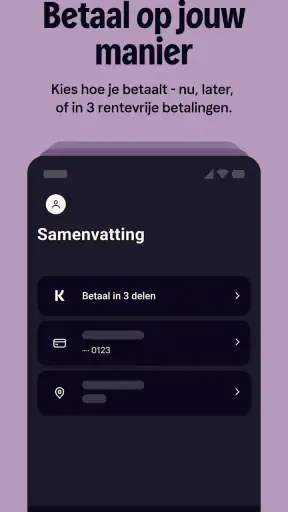
Klarna is een betaal- en winkelapp waarmee je bij deelnemende webwinkels kunt afrekenen, betalingen kunt beheren en je aankopen kunt volgen. Afhankelijk van de winkel en je persoonlijke geschiktheid kun je mogelijk direct betalen, later betalen of een aankoop in termijnen voldoen. De beschikbare functies en betaalopties kunnen per land en aanbieder verschillen. Controleer vóór je bestelling de voorwaarden, kosten en betaaldatum die in de app worden getoond.
Is Klarna gratis te gebruiken?
Het downloaden en gebruiken van de app is doorgaans gratis, maar dat betekent niet dat iedere betaalmethode kosteloos is. Voor sommige opties kunnen kosten of rente gelden, en bij te late betaling kunnen extra gevolgen optreden volgens de voorwaarden van Klarna en de betreffende winkel. Bekijk daarom altijd het betalingsoverzicht voordat je een aankoop bevestigt. Daar vind je de eventuele kosten, uiterste betaaldatum en voorwaarden die voor jouw bestelling gelden.
Kan iedereen met Klarna achteraf of in termijnen betalen?
Nee, achteraf betalen of betalen in termijnen is niet voor iedere gebruiker of aankoop gegarandeerd. Klarna kan per bestelling beoordelen welke betaalopties beschikbaar zijn; daarbij kunnen onder meer je gegevens, bestelbedrag en de winkel een rol spelen. Ook gelden leeftijds- en andere voorwaarden die per land kunnen verschillen. Je ziet de opties die voor jouw aankoop beschikbaar zijn tijdens het afrekenen. Ga er dus niet vanuit dat een betaalmethode altijd wordt goedgekeurd.
Hoe houd ik mijn betalingen en bestellingen bij in de Klarna-app?
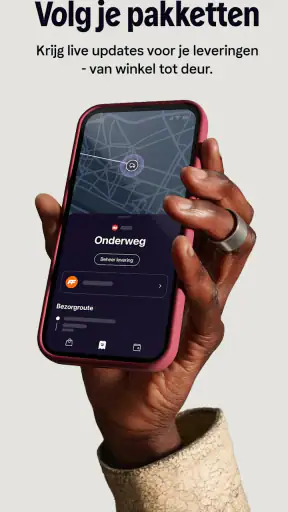
In de app kun je beschikbare aankoopinformatie en betalingsgegevens bekijken, zoals openstaande bedragen en betaaldatums. Afhankelijk van de winkel en de verwerking van de bestelling kan ook de bestelstatus of bezorginformatie zichtbaar zijn. Controleer regelmatig of betalingen op tijd worden voldaan en of gegevens overeenkomen met je bestelling. Als een aankoop ontbreekt, een retour niet is verwerkt of een betaling onjuist lijkt, neem dan contact op met Klarna of de verkoper via de beschikbare supportkanalen.
Is Klarna veilig en welke gegevens vraagt de app?
Klarna verwerkt persoonsgegevens om onder meer betalingen, aankopen en accountdiensten mogelijk te maken. Welke gegevens worden gevraagd, hangt af van de functie en de betaalmethode; lees daarom het privacybeleid en geef alleen informatie via de officiële app of website. Gebruik een sterk, uniek wachtwoord en beveilig je telefoon met een toegangscode of biometrie. Download de app via de officiële Google Play Store of Apple App Store en controleer betaalverzoeken voordat je ze goedkeurt.